قبل مقارنة تأمين المنازل في دبي، حدّد ما تملكه وكيف يُستخدم العقار والمسؤوليات التي تريد التأمين عليها. فتأمين المبنى وتأمين المقتنيات الشخصية واحتياجات المالك المؤجّر لا تعني الشيء نفسه. اطلب وثائق التأمين الفعلية وعرض سعر يناسب العقار، ثم راجع الأشياء المشمولة والاستثناءات وحدود التعويض ومبالغ التحمّل وإجراءات المطالبة مع شركة أو مستشار يحمل الترخيص المناسب.
يساعدك هذا الدليل على تجهيز الأسئلة والمستندات اللازمة للمقارنة؛ فالتغطية تختلف بين الوثائق، ولا يوجد قسط واحد يناسب جميع الأسر. أدرج هذه الخطوة ضمن ميزانية تملّك العقار في دبي حتى تعرف تكلفة الحماية المقترحة وما يبقى عليك من مسؤوليات. السعر المعلن وحده لا يوضح ذلك، كما أن وجود تأمين للمبنى لا يكفي للحكم على حماية محتويات شقتك أو التزاماتك الشخصية.
ما يغطيه هذا الدليل
• حدّد العقار وكيفية استخدامه فعليًا
• اطلب مستندات التأمين الخاصة بالمبنى
• افصل بين تأمين المبنى والمحتويات والمسؤولية
• تحقّق من الجهة المقدّمة للتأمين عبر القنوات الرسمية
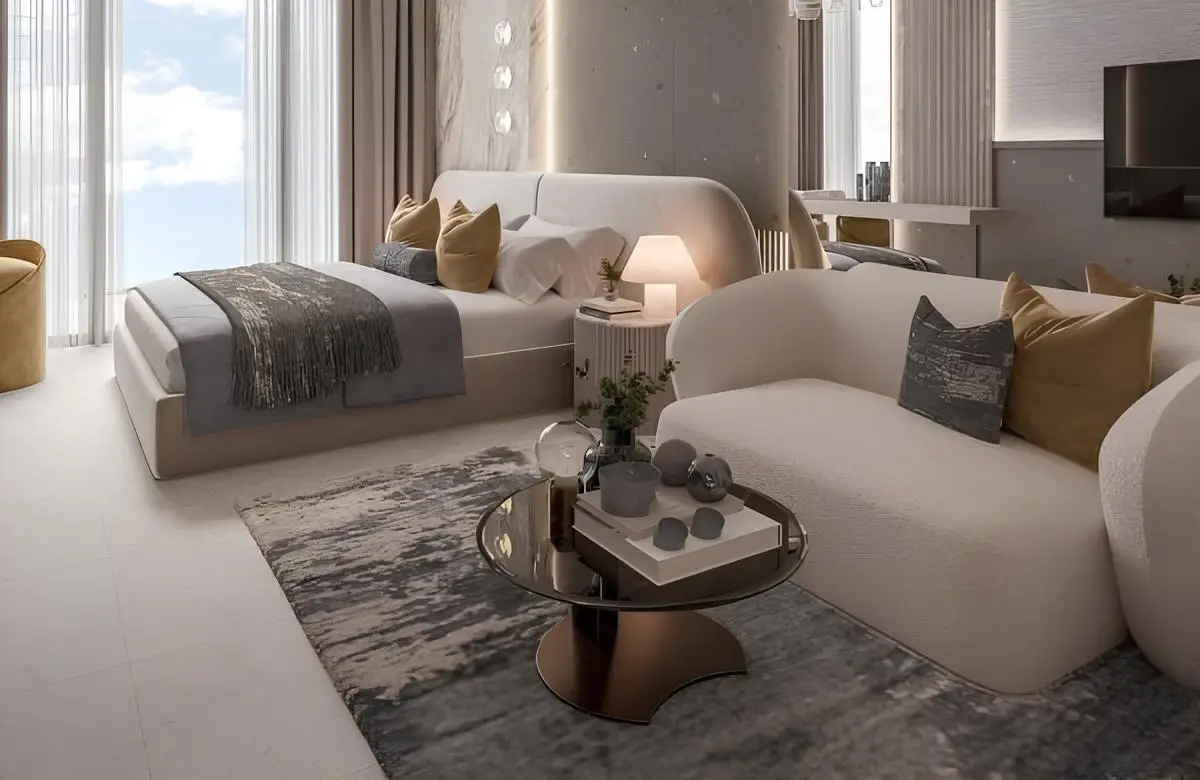
صورة تسويقية من كتالوج «Altan» لدى إعمار، معروضة للتوضيح. تحقّق بصورة مستقلة من حالة العقار المعني ومواصفاته وإمكانية الوصول إليه وتوافره.
حدّد العقار وكيفية استخدامه فعليًا
عند طلب عرض سعر، قدّم وصفًا دقيقًا للمنزل وملكيته ومن يشغله والنشاط المزمع فيه. فالشقة التي يسكنها مالكها والفيلا المؤجّرة والمنزل الذي يبقى خاليًا لفترات تطرح أسئلة مختلفة على شركة التأمين. اشرح الواقع بدل اختيار وصف عام لا يطابقه، واذكر أي تغيير متوقّع في الاستخدام. بذلك يمكنك السؤال عن أثره في الوثيقة، بدل افتراض أن العرض الأول سيظل مناسبًا مهما تغيّرت الظروف.
ميّز بين العقار نفسه وطريقة تشغيله. فقد يملك المؤجّر الأثاث ويحصل على الإيجار، بينما يملك المستأجر مقتنياته الشخصية ويسكن المنزل يوميًا؛ ولكل طرف مصالح ينبغي توضيحها. إذا كنت تفكّر في التأجير القصير، فتحقّق من التصاريح ذات الصلة واسأل شركة التأمين عن هذا الاستخدام تحديدًا. يساعدك دليل مقارنة التأجير الطويل والقصير على دراسة طريقة التشغيل، أما ملاءمة الوثيقة فتُراجع وفق الاستخدام المقترح للعقار فعليًا.
اطلب مستندات التأمين الخاصة بالمبنى
اطلب من إدارة المبنى أو المجمّع معلومات التأمين المتاحة للمالكين، واستعن بالمختص المناسب لفهم نطاقها. تعرّف إلى الجهة المؤمن لها والأجزاء والمخاطر المشمولة والقيود، بدل الاكتفاء بعبارة «المبنى مؤمّن عليه». تحتاج قبل اختيار تغطية إضافية إلى فهم ما يشمله تأمين الأجزاء المشتركة وما يبقى من مسؤوليات تخص الوحدة أو تجهيزات المالك أو مقتنيات الأسرة.
تأكّد من أن المستند يخص المبنى الصحيح والفترة السارية. فالملخص المنتهي أو وثيقة مرحلة أخرى من المشروع لا يثبتان وجود تغطية حالية للعقار الذي تشتريه. دوّن المسائل المهمة غير الواضحة واطلب شرحها، ولا تعتمد على تفسير قانوني شخصي لعبارات معقدة. جهّز قائمة بما ثبت من ترتيبات وما بقي من أسئلة ليستخدمها المستشار المرخّص عند مراجعة احتياجاتك المستقلة والوثيقة المقترحة.
افصل بين تأمين المبنى والمحتويات والمسؤولية
أعدّ قائمة بما تريد دراسة تأمينه: الأجزاء المعنية من المنزل، والتجهيزات الثابتة، والأثاث، والمقتنيات الشخصية، والمسؤوليات المحتملة تجاه الغير. اسأل عن القسم الذي يتناول كل بند في الوثيقة والتعريف الذي يطبّق عليه. قد يبدو عنوان التغطية مألوفًا في الملخص التسويقي، لكن التفاصيل هي التي تحدد الشروط والحدود والاستثناءات. اجمع عرض السعر ونص الوثيقة وقائمتك في ملف واحد لتقارن بينها على أساس واضح.
لا تفترض أن جميع الأشياء تقع ضمن الفئة نفسها أو أن كل فئة مشمولة تلقائيًا. فالجهاز المنزلي أو التجهيز الثابت أو المقتنى مرتفع القيمة قد يحتاج إلى توضيح خاص. بيّن ما يوجد في المنزل واطلب إجابات مكتوبة عن البنود المهمة، ولا سيما عند شراء شقة مفروشة. يساعدك دليل الشقق المفروشة وغير المفروشة على تحديد مسؤوليات الشراء والاستبدال، بينما توضح شركة التأمين كيفية معاملة تلك الأشياء ضمن التغطية المقترحة.
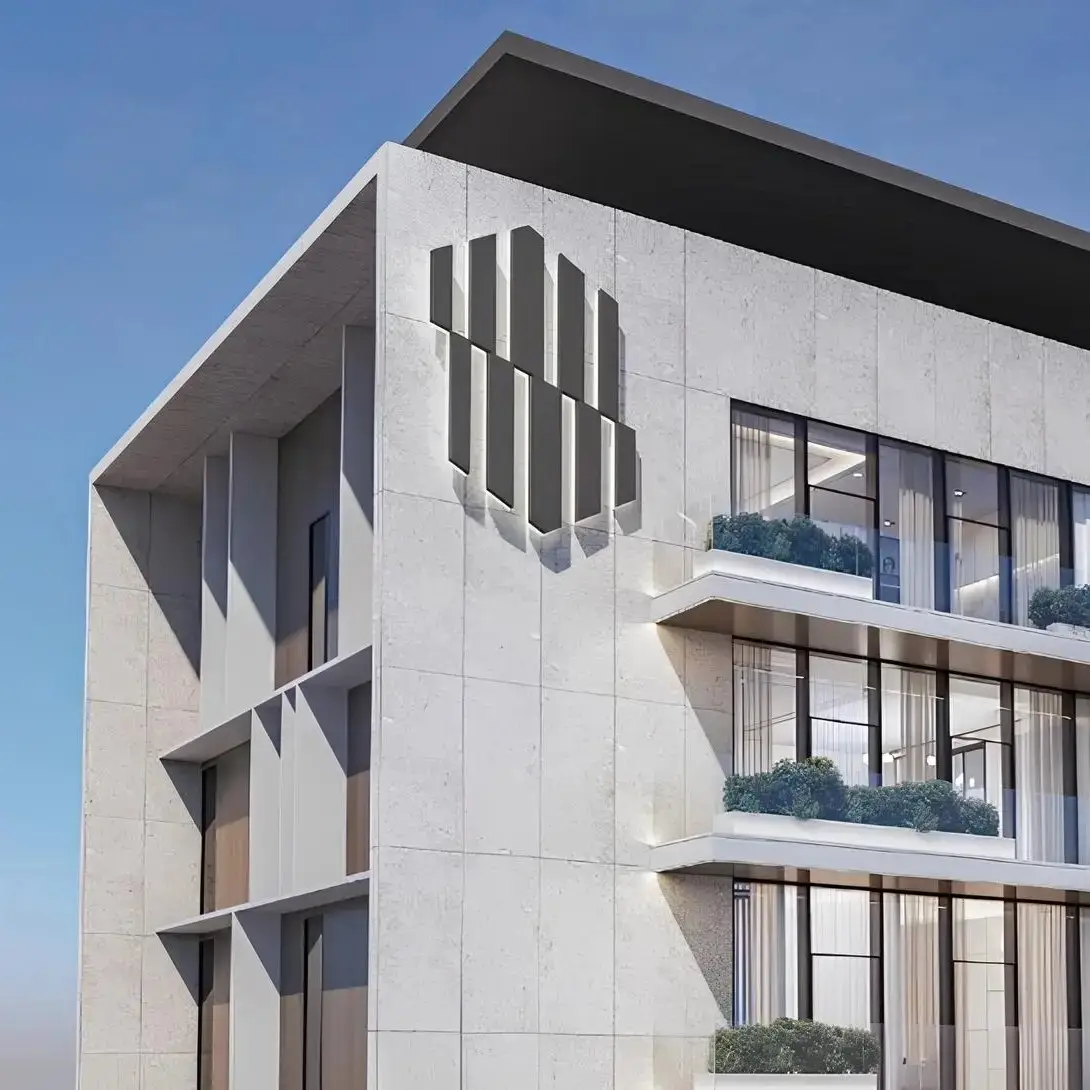
صورة تسويقية من كتالوج «DXB Creek Residences» لدى إعمار، معروضة للتوضيح. تحقّق بصورة مستقلة من حالة العقار المعني ومواصفاته وإمكانية الوصول إليه وتوافره.
تحقّق من الجهة المقدّمة للتأمين عبر القنوات الرسمية
يوضح مصرف الإمارات العربية المتحدة المركزي في صفحة إرشادات التأمين أنه ينظّم قطاع التأمين في الدولة ويشرف عليه. وتوفّر معلومات الترخيص لدى المصرف مدخلًا رسميًا للاستفسار عن الأنشطة المصرّح بها. قبل الاعتماد على عرض سعر أو مشاركة بيانات المعاملة، تحقّق عبر القنوات الرسمية الحالية من وضع الشركة أو الوسيط ودوره، واحتفظ ببيانات هويته ضمن ملف المقارنة.
تعرّف إلى المسؤول عن المشورة وإصدار الوثيقة والرد على الأسئلة ومعالجة المطالبات. قد تختلف مهام الوسيط عن مهام شركة التأمين، لذا سجّل جهة الاتصال المناسبة لكل خدمة. توصية شخص مشارك في صفقة العقار ليست وحدها أساسًا كافيًا للاختيار؛ استخدمها للوصول إلى جهة معلومة الهوية، ثم راجع ملاءمة الخدمة والوثيقة لظروفك مع بيان نطاق الخدمة وتكلفتها ذات الصلة.
قارن مبالغ التأمين وفق أساس التقييم الصحيح
اسأل كيف يُحدّد مبلغ التأمين لكل قسم، وما المستندات التي تحتاجها الشركة لتقييمه. لا تستخدم سعر عرض الشقة تلقائيًا بدل مبلغ يخص تأمين المبنى، ولا تجعل إجمالي ثمن الشراء قيمة لجميع الفئات. فقد يختلف أساس تقييم المحتويات عن تكلفة إعادة الحال إلى ما كانت عليه وعن المسؤوليات الأخرى المؤمّن عليها. اطلب شرحًا مختصًا يربط أساس التقييم بنص الوثيقة وبما تريد حمايته بالفعل.
جهّز جردًا منظمًا أو تقييمًا مناسبًا إذا طُلب، وافصل القيم التقديرية عن القيم المؤكدة. اذكر المقتنيات المهمة ومعدات المالك بوضوح؛ فالمبلغ الإجمالي لا يجيب عن كل سؤال يخص قطعة بعينها. استوضح كيفية تطبيق الحدود وتحديث التقييم وإبلاغ الشركة بالتغيّر الجوهري في المحتويات. الهدف أن تستند المعلومات إلى ما يدعمها، دون افتراض نسبة تأمين عامة أو التعامل مع تقدير متفائل للاستبدال كأنه قيمة وافقت عليها الشركة.
اقرأ الأخطار والاستثناءات والشروط معًا
اسأل عن الأخطار التي تهمك: هل تتناولها الوثيقة، وبأي شروط؟ اطلب النص المتعلق بأضرار المياه والسرقة والتلف العرضي والخسائر المرتبطة بالطقس، بحسب ما ينطبق على حالتك. ذكر الخطر في إعلان لا يعني شمول جميع أسبابه أو الأشياء المتضررة أو الظروف المحيطة به. اعرض المسائل الجوهرية غير الواضحة على مستشار يحمل الترخيص المناسب قبل اعتبار عرض السعر حماية مؤكدة من خطر محدد.
راجع الالتزامات والاستثناءات إلى جانب التغطيات المدرجة. استوضح متطلبات الصيانة والأمن والإفصاح والإبلاغ ومدى انطباقها على المنزل. لا تستنتج نتيجة مطالبتك من تجربة مالك آخر، فلكل واقعة وشروطها. المقارنة المفيدة توضح الحالات المشمولة وحدودها وما يظل خارج التغطية، حتى تستطيع التمييز بين وثيقتين تبدوان متشابهتين في الملخص التسويقي.
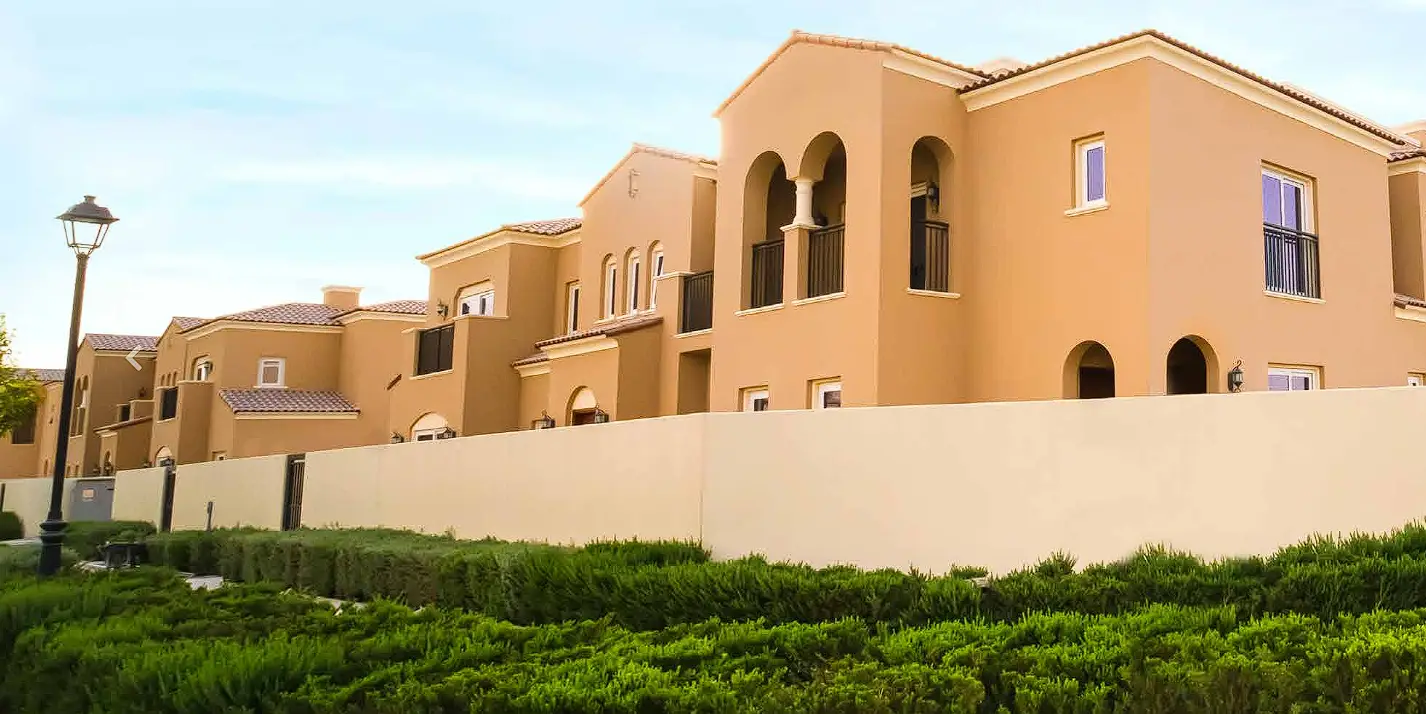
صورة تسويقية من كتالوج «Creek Palace Residences» لدى إعمار، معروضة للتوضيح. تحقّق بصورة مستقلة من حالة العقار المعني ومواصفاته وإمكانية الوصول إليه وتوافره.
افهم مبلغ التحمّل والحدود الخاصة بكل بند
استوضح مقدار التحمّل الذي تتحمله عند المطالبة أو طريقة حسابه، إلى جانب الحدود الخاصة بكل قسم أو مقتنى. إذا صعب فهم النص، فاطلب من الشركة أمثلة حسابية توضيحية. قارن هذه التفاصيل بقسط التأمين؛ فقد يصاحب القسط السنوي الأقل نطاق أضيق أو مبلغ أكبر يبقى عليك دفعه. ينبغي أن تعرف ما ستحتاج إلى تمويله بنفسك في الحالة التي يشرحها المثال.
تعامل مع الأمثلة باعتبارها شرحًا للشروط، لا توقعًا لقرار شركة التأمين في مطالبة معينة. حدّد افتراضات المثال وطابقها مع الوثيقة الفعلية. وإذا كانت قطعة مرتفعة القيمة أو خاصية مهمة في العقار تؤثر في قرارك، فاسأل عن معاملتها تحديدًا. إجمالي مبلغ التأمين لا يلغي الحدود الفرعية؛ لذلك ينبغي فهم أقصى حماية مقترحة والتكاليف والاستثناءات التي تظل مهمة للأسرة.
راجع أثر السكن والغياب وتغيير الاستخدام
اذكر فترات غيابك المتوقعة واسأل عن أثر عدم السكن أو خلو العقار أو تغيّر شاغليه في التأمين. اطلب الشروط ومتطلبات الإبلاغ الخاصة بالوثيقة، بدل تطبيق قاعدة تعرفها من منتج أو بلد آخر. وإذا كنت تقيم خارج الدولة، فوضّح كيفية متابعة العقار وصيانته أثناء غيابك. اربط ترتيبات الإدارة بهذه الأسئلة حتى تُدرس التغطية على أساس طريقة تشغيل المنزل الفعلية.
قبل الاعتماد على الوثيقة القائمة بعد تأجير المنزل أو تجديده أو تغيير محتوياته بصورة جوهرية، اسأل الشركة عن التحديث المطلوب. يساعدك دليل اختيار شركة إدارة العقار على تنظيم مسؤوليات التشغيل بحسب قدرتك على المتابعة. وقد يتولى المدير حفظ السجلات وتنسيق الدخول، لكن وجود عقد إدارة لا يثبت وحده أن شركة التأمين استلمت الإبلاغ المطلوب أو وافقت على الاستخدام الجديد.
نسّق متطلبات التأمين مع التمويل والشراء
إذا كان الشراء بتمويل، فاطلب متطلبات الجهة المموّلة الفعلية بشأن التأمين، واستوضح علاقتها بالتغطية التي تدرسها. اجمع مستندات التمويل وعرض السعر ونص الوثيقة للمراجعة. استيفاء شرط المموّل لا يعني بالضرورة معالجة احتياجات مقتنياتك أو مسؤوليتك الشخصية، كما لا يُفترض أن وثيقة منزل اختيرت لغرض معين تستوفي جميع شروط التمويل أو الصفقة دون تأكيد الأطراف المعنية.
وضّح موعد بدء التغطية وأي فترة قد تبقى دون تأمين أثناء نقل الملكية أو استلام العقار أو تأثيثه أو تجديده. اسأل المختصين بالمعاملة وشركة التأمين عما يمكن تأمينه في كل مرحلة والمستندات اللازمة لذلك. تساعد قائمة مستندات نقل الملكية على تنسيق المواعيد والإجراءات. المطلوب ترتيب موثّق يخص صفقتك، لا افتراض موعد موحد يجب أن يبدأ فيه كل نوع من التأمين لجميع عمليات الشراء.
صورة تسويقية من كتالوج «Orchid» لدى إعمار، معروضة للتوضيح. تحقّق بصورة مستقلة من حالة العقار المعني ومواصفاته وإمكانية الوصول إليه وتوافره.
تعرّف إلى إجراءات المطالبة قبل الاختيار
اطلب بيانات التواصل وطريقة الإبلاغ والمستندات والمواعيد المتعلقة بالمطالبة. اسأل عن إجراءات الحد من الضرر والإصلاح العاجل، والموافقات والسجلات اللازمة وفق الوثيقة. لا تفترض مهلة استجابة ثابتة أو إمكان تكليف أي مقاول دون أثر في الإجراءات. احفظ مع الوثيقة معلومات عملية يسهل الرجوع إليها عند وقوع حادث قد تشمله التغطية.
احفظ الوثائق وقائمة المحتويات بأمان، وأتح للشخص المخوّل بإدارة المنزل الوصول إليها عند الحاجة. استوضح طريقة تواصل الممثل مع الشركة والتفويض المطلوب. افصل مواد التسويق العامة عن سجلات الملكية والمطالبات الخاصة. تنظيم الملف يسهّل توضيح الطلب، لكنه لا يضمن قبول المطالبة؛ فالقرار يرتبط بالواقعة والأدلة وشروط الوثيقة المطبّقة.
قارن عروض الأسعار باستخدام المعلومات نفسها
زوّد كل جهة بوصف موحّد ودقيق للعقار وشاغليه وما تريد تأمينه. سجّل تاريخ العرض وأساس القسط ومبالغ التأمين والتحمّل والحدود والاستثناءات وترتيبات الخدمة. اطلب تفسيرًا إذا بُني أحد العروض على افتراض مختلف. وإلا فقد يبدو العرض الأرخص أفضل لمجرد أنه يغطي محتويات أقل أو يعامل الاستخدام بطريقة مختلفة أو يستبعد قسمًا طلبت من جهة أخرى تقييمه.
يمكن توضيح المقارنة بمثال افتراضي: عرض بقسط أقل، وعرض آخر يعامل مقتنى مهمًا بطريقة أنسب لاحتياجك. يتوقف الاختيار على الشروط الفعلية ومتطلباتك، مع مشورة مرخّصة عند الحاجة. لا يعني المثال أن التغطية الأوسع أو الأغلى هي الأفضل دائمًا؛ بل ينبغي تحديد الفرق المؤثر وبيان علاقته بما تريد حمايته.
خطّط للصيانة بصورة مستقلة عن التأمين
ضع ميزانية صيانة واقعية واطلب معلومات حديثة عن حالة المنزل. استوضح الاستثناءات والالتزامات المتعلقة بالصيانة، بدل افتراض أن الوثيقة تدفع جميع الإصلاحات أو تحل محل العناية الدورية. افحص العيب المعروف وأفصح عنه بالطريقة المناسبة. يساعد دليل استلام العقار وفحص العيوب على تنظيم أدلة الحالة، مع الاستعانة بمختص مؤهّل للتشخيص الفني وخطة الإصلاح عندما تكون المشكلة جوهرية.
احتفظ بسيولة مناسبة لمبالغ التحمّل والتكاليف المستثناة ومصروفات التملّك المعتادة. ابنِ الاحتياطي على عروض فعلية وخطة سكنك أو تأجيرك، دون نسبة عامة يُفترض أنها تناسب كل عقار. يعالج التأمين والاحتياطي النقدي جوانب مختلفة من المخاطر المالية للمالك. لذلك تُظهر الميزانية القسط السنوي والتغطية المقترحة والالتزامات التي تحتاج إلى تمويل مستقل؛ فدفع القسط لا ينهي جميع مصروفات العقار المستقبلية.
الأسئلة المتداولة حول التأمين على المنازل في دبي
هل يشمل تأمين المبنى كل ما داخل شقتي؟ اطلب معلومات التأمين الفعلية للمبنى واستعن بالمختص المناسب لفهم نطاقه. حدّد بصورة مستقلة الممتلكات والمسؤوليات التي تريد تغطيتها. القول إن المبنى مؤمّن عليه لا يثبت شمول جميع مقتنياتك والتزاماتك في كل الظروف.
هل أختار أقل قسط؟ قارن العروض بناءً على المعلومات نفسها، مع مراجعة مبالغ التأمين والتحمّل والحدود والاستثناءات والخدمة. لا يمكن تقييم السعر المنخفض دون فهم ملاءمة التغطية لاحتياجك. اطلب من مستشار يحمل الترخيص المناسب شرح الفروق المهمة قبل الاختيار، واقرأ الشروط ذات الصلة بدل الاكتفاء بالقسط المعلن.
هل تختلف احتياجات المستأجر عن المالك؟ قد يملك كل منهما أشياء مختلفة في المنزل ويتحمل مسؤوليات مختلفة؛ لذا اشرح الملكية والإشغال بدقة للشركة. تحقّق من الالتزامات عبر المستندات والمشورة المناسبة. لا تفترض أن وثيقة أحد الطرفين تحمي تلقائيًا كل ما يملكه الطرف الآخر أو يديره في العقار.
هل تدفع وثيقة التأمين جميع فواتير الصيانة؟ راجع النص واسأل عن معاملة الحادث أو العيب أو التزام الصيانة المعني. أبقِ للصيانة المعتادة وللاحتياطي النقدي بندًا في ميزانية التشغيل. وجود تأمين ليس وعدًا بقبول كل إصلاح أو عيب معلوم أو مصروف ضمن المطالبات.
خطوات عملية للبدء
1. صف العقار وملكية الأشياء المراد تأمينها وطريقة السكن الفعلية بدقة.
2. اطلب معلومات تأمين المبنى وجهّز قائمة بالمحتويات.
3. تحقّق من الجهة المقدّمة للتأمين واطلب عروضًا وفق المعلومات نفسها.
4. راجع نص الوثيقة والاستثناءات والحدود والتحمّل وإجراءات المطالبة.
5. نسّق تواريخ بدء التغطية واحتفظ باحتياطي مستقل للصيانة.
أدرج التأمين ضمن خطة الشراء المتكاملة
اجمع وصف العقار وقائمة محتوياته ومعلومات تأمين المبنى والعروض ونصوص الوثائق، ودوّن الأسئلة العالقة للجهة المسؤولة. طابق الحماية المقترحة مع الملكية والإشغال الفعليين. ينبغي أن تستطيع تفسير قرارك من خلال النطاق والحدود والمسؤوليات والتكلفة، بعد أخذ المشورة المرخّصة المناسبة بشأن التفاصيل المهمة، قبل الاعتماد على الوثيقة لمعالجة المخاطر التي تراها في خطة الشراء.
تواصل مع Property Gulf ووضّح العقار الذي تبحث عنه وميزانيتك واستخدامك المقصود لتنظيم أسئلة الشراء والتملّك. أما شروط التأمين والتوصية بالتغطية المناسبة فتُراجع مع شركة أو مستشار يحمل الترخيص اللازم. نسّق معلومات العقار والوثيقة قبل إتمام الشراء حتى تكون حالة المنزل وإدارته والحماية المقترحة واضحة ضمن التزامك المستمر بتملّكه.