Dubai’de konut sigortası tekliflerini karşılaştırmadan önce nelerin size ait olduğunu, evin nasıl kullanıldığını ve hangi sorumlulukları sigortalatmak istediğinizi belirleyin. Bina sigortası, kişisel eşya teminatı ve evini kiraya veren malikin ihtiyaçları ayrı konulardır. Konuta uygun bir teklif ve ilgili poliçe belgelerini isteyin; sigortalanan unsurları, istisnaları, limitleri, muafiyetleri ve hasar işlemlerini gerekli lisansa sahip şirket veya danışmanla inceleyin.
Bu kontrol listesi, teklif istemeden önce bilgi ve sorularınızı hazırlamanıza yardımcı olur. Her poliçenin aynı olayları kapsadığı veya tek bir primin bütün hanelere uygun olduğu varsayılmaz. Bu değerlendirmeyi Dubai’de mülkiyet giderleri bütçesine dahil edin. Böylece önerilen korumanın yanında size kalan sorumlulukları da görebilirsiniz; yalnızca cazip bir prim ya da binanın sigortalı olduğu bilgisi, evinizdeki bütün risklerin karşılandığını göstermez.
Bu kılavuzun kapsamı
• Mülkü ve fiili kullanımını tanımlayın
• Binanın sigorta belgelerini isteyin
• Bina, eşya ve sorumluluk teminatlarını ayırın
• Sigorta hizmetini sunan tarafı resmî kanallardan doğrulayın
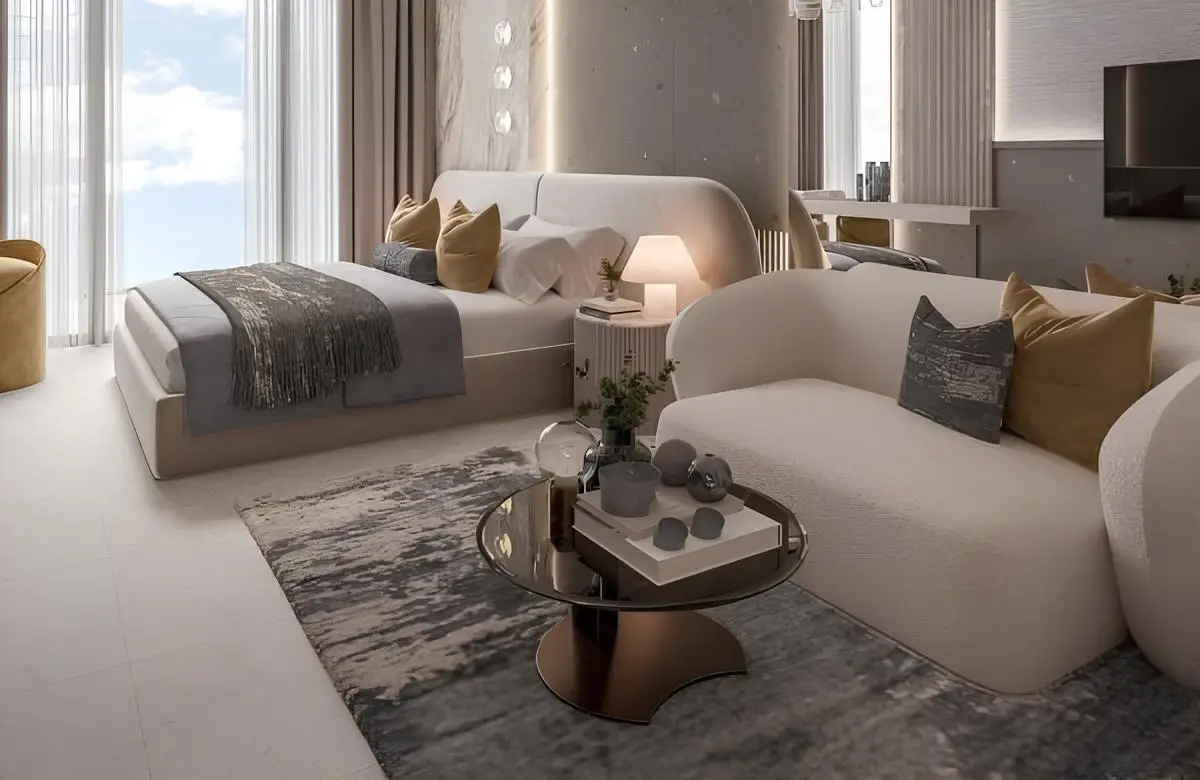
EMAAR’ın Altan kataloğundan tanıtım görseli; örnek amaçlıdır. İlgilendiğiniz konutun durumunu, özelliklerini, erişimini ve satışta olup olmadığını ayrıca doğrulayın.
Mülkü ve fiili kullanımını tanımlayın
Teklif isterken konutu, mülkiyet durumunu, kimin oturduğunu ve planlanan kullanımı açıkça anlatın. Malikinin oturduğu daire, kiraya verilen villa ve dönem dönem boş kalan ev için sigortacı farklı bilgiler isteyebilir. Kolayınıza gelen genel bir tanım yerine gerçek durumu bildirin. Öngördüğünüz kullanım değişikliklerini de belirtip poliçeye etkisini sorun; ilk teklifin bütün değişikliklerden sonra da uygun kalacağını varsaymayın.
Fiziksel konut ile kiralama düzenini ayrı değerlendirin. Ev sahibi mobilyalara sahip olup kira geliri elde ederken kiracının kişisel eşyaları olabilir ve evde günlük yaşamını sürdürebilir. Bu farklı menfaatleri açıkça belirtin. Kısa süreli kiralama düşünülüyorsa gerekli izinleri doğrulayın ve sigortacıya bu kullanımı özel olarak sorun. Uzun ve kısa süreli kiralama rehberi işletme seçeneklerini incelemenize yardımcı olur; poliçenin uygunluğu ise konutun planlanan gerçek kullanımına göre değerlendirilmelidir.
Binanın sigorta belgelerini isteyin
Bina veya site yönetiminden maliklerle paylaşılabilen sigorta bilgilerini isteyin ve kapsamını ilgili uzmana açıklatın. Yalnızca «bina sigortalı» ifadesiyle yetinmeyin; kimin sigortalı olduğunu, hangi alan ve risklerin kapsandığını, hangi sınırlamaların bulunduğunu öğrenin. Daire, ev sahibinin sağladığı eşyalar veya kişisel eşyalar için ek teminat düşünmeden önce ortak alanlara ilişkin düzenlemeler ile kişisel sorumlulukların sınırını anlamanız gerekir.
Belgelerin doğru binaya ve geçerli döneme ait olduğunu kontrol edin. Süresi geçmiş bir özet veya projenin başka etabına ait poliçe, satın aldığınız konutun bugün sigortalı olduğunu kanıtlamaz. Önemli eksikleri açıklığa kavuşturun; karmaşık hükümleri kendi başınıza hukuken yorumlamayın. Doğrulanan düzenlemeleri ve yanıt bekleyen soruları bir araya getirerek lisanslı danışmanın sizin ek ihtiyaçlarınızı ve önerilen poliçeyi incelemesini kolaylaştırın.
Bina, eşya ve sorumluluk teminatlarını ayırın
Sigorta açısından değerlendirilmesini istediğiniz unsurları listeleyin: evin ilgili bölümleri, sabit tesisat ve donanımlar, mobilyalar, kişisel eşyalar ve olası sorumluluklar. Her birinin hangi poliçe bölümüne girdiğini ve hangi tanımlara tabi olduğunu sorun. Tanıtım özetinde tanıdık bir başlık kullanılsa da geçerli şartlar, limitler ve istisnalar ayrıntılı metindedir. Teklifi, poliçe metnini ve istediğiniz kapsamı birlikte tutarak aynı esaslar üzerinden inceleyin.
Evde gördüğünüz her şeyin aynı sigorta kategorisine girdiğini veya her kategorinin kendiliğinden kapsandığını düşünmeyin. Bir ev aleti, sabit donanım ya da değerli eşya için özel açıklama gerekebilir. Mevcut eşyaları belirtin ve önemli kalemler için yazılı yanıt alın. Bu, eşyalı konut alırken özellikle faydalıdır. Eşyalı ve eşyasız daire rehberi satın alma ve yenileme sorumluluklarını belirlemenize yardımcı olur; eşyaların poliçe kapsamında nasıl değerlendirileceğini sigortacı açıklar.
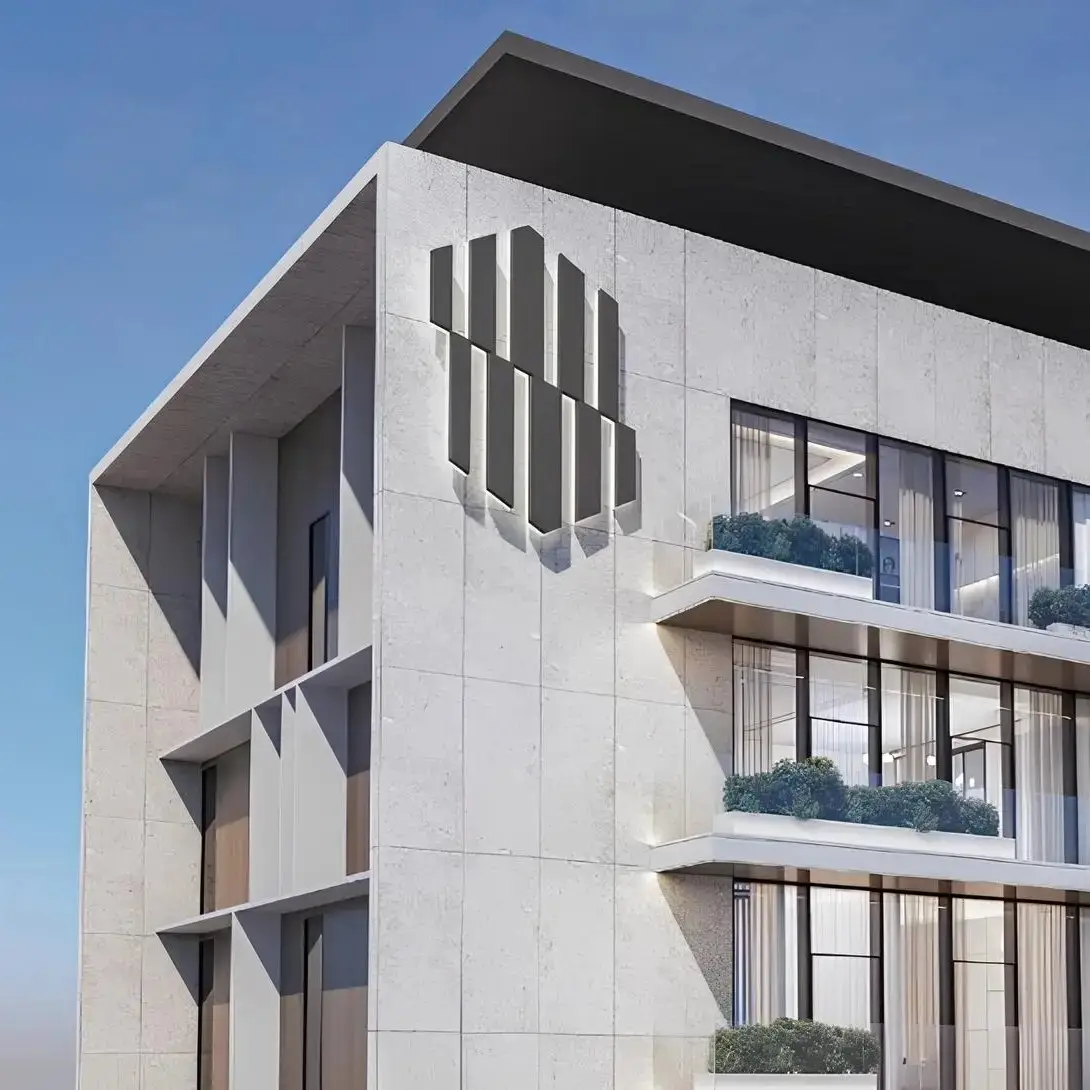
EMAAR’ın DXB Creek Residences kataloğundan tanıtım görseli; örnek amaçlıdır. İlgilendiğiniz konutun durumunu, özelliklerini, erişimini ve satışta olup olmadığını ayrıca doğrulayın.
Sigorta hizmetini sunan tarafı resmî kanallardan doğrulayın
BAE Merkez Bankası, sigorta rehberi sayfasında ülkenin sigorta sektörünü düzenlediğini ve denetlediğini açıklar. Bankanın lisanslama bilgileri, yetkili faaliyetler hakkında bilgi edinmek için resmî bir başlangıç noktasıdır. Bir teklife dayanarak karar vermeden veya işlem bilgilerini paylaşmadan önce şirketin ya da aracının güncel durumunu ve rolünü uygun resmî kanallardan kontrol edin. Kimlik bilgilerini karşılaştırma dosyanızda saklayın.
Danışmanlığı kimin verdiğini, poliçeyi kimin düzenlediğini, soruları ve hasar başvurularını kimin yanıtladığını öğrenin. Aracı ile sigorta şirketinin görevleri farklı olabilir; her işlem için doğru iletişim bilgilerini kaydedin. Gayrimenkul işleminde yer alan birinin tavsiyesi tek başına seçim nedeni olmamalıdır. Bu yönlendirmeyi, kimliği açık bir hizmet sağlayıcıyla görüşmek için kullanın; hizmetin kapsamını ve ilgili ücretleri öğrenip poliçeyi kendi koşullarınıza göre inceleyin.
Sigorta bedellerini doğru değerleme esasına göre karşılaştırın
Her bölüm için sigorta bedelinin nasıl belirlenmesi gerektiğini ve hangi belgelerin istendiğini sorun. Dairenin ilan fiyatını doğrudan bina teminatına esas tutar olarak kullanmayın; toplam satın alma bedelini de her kategoriye uygulamayın. Eşyaların değeri, eski hâle getirmeyle ilgili menfaatler ve sigortalanan diğer sorumluluklar farklı esaslarla değerlendirilebilir. Değerleme temelinin poliçe hükümlerine ve gerçekten korumak istediğiniz menfaatlere uygunluğunu yetkin bir uzmana açıklatın.
İstendiğinde düzenli bir eşya listesi veya uygun değerleme hazırlayın; tahminleri doğrulanmış değerlerden ayırın. Toplam tutarın her eşyanın durumunu açıkladığını varsaymak yerine önemli eşyaları ve ev sahibinin sağladığı ekipmanı ayrıca belirtin. Limitlerin nasıl uygulandığını, değerlemenin nasıl güncellendiğini ve eşyalardaki önemli değişikliklerin nasıl bildirileceğini öğrenin. Genel bir sigorta yüzdesi ya da şirketin kabul etmediği iyimser bir yenileme tahmini yerine, dayanağı olan bilgiler sunun.
Riskleri, istisnaları ve şartları birlikte okuyun
Sizi kaygılandıran olayların poliçede ele alınıp alınmadığını ve hangi şartların geçerli olduğunu sorun. Durumunuza göre su hasarı, hırsızlık, kazara zarar veya hava olaylarından kaynaklanan kayıplarla ilgili hükümleri isteyin. Bir riskin tanıtım metninde anılması, her nedenin, eşyanın ve koşulun teminat altında olduğu anlamına gelmez. Teklifi belirli bir risk için yeterli koruma saymadan önce önemli belirsizlikleri gerekli lisansa sahip danışmanla çözün.
Teminatlarla birlikte istisnaları ve yükümlülükleri de inceleyin. Bakım, güvenlik, bilgi beyanı ve bildirim şartlarının neler olduğunu, evinize nasıl uygulandığını sorun. Başka bir malikin hasar dosyası sizin başvurunuzun sonucunu öngörmez. Karşılaştırmada hangi durumların kapsandığı, limitlerin ne olduğu ve nelerin dışarıda kaldığı açık olmalıdır. Böylece tanıtımda benzer görünen poliçelerin gerçek farklarını anlayabilirsiniz.
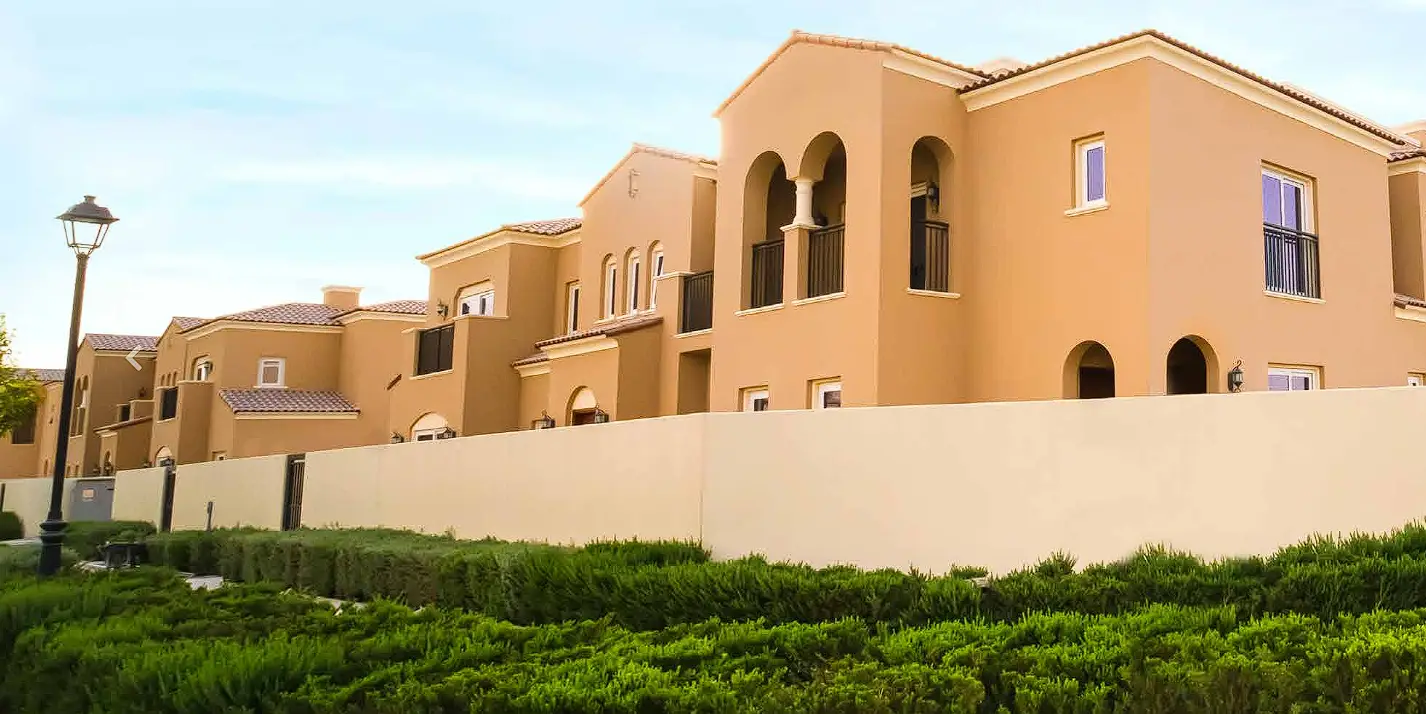
EMAAR’ın Creek Palace Residences kataloğundan tanıtım görseli; örnek amaçlıdır. İlgilendiğiniz konutun durumunu, özelliklerini, erişimini ve satışta olup olmadığını ayrıca doğrulayın.
Muafiyetleri ve kalem bazındaki limitleri anlayın
Hasar durumunda size düşen muafiyet tutarını veya hesaplama yöntemini, bölüm ve eşya bazındaki limitlerle birlikte öğrenin. Hükümleri anlamak güçse sigortacıdan hesaplamalı örnekler isteyin. Bunları primle birlikte karşılaştırın: Daha düşük yıllık prim, farklı bir kapsam veya sizin karşılayacağınız daha yüksek bir tutar anlamına gelebilir. İnceleme, ilgili koşullarda hangi gideri kendi bütçenizden ödemeniz gerekeceğini açıklamalıdır.
Örnekleri belirli bir hasar dosyasının sonucuna ilişkin tahmin olarak değil, poliçe şartlarını açıklayan senaryolar olarak değerlendirin. Varsayımları belirleyip gerçek metinle karşılaştırın. Değerli bir eşya veya evin önemli bir özelliği kararınızı etkiliyorsa bunun nasıl değerlendirildiğini ayrıca sorun. Toplam sigorta bedeli, alt limitleri ortadan kaldırmaz. Hem önerilen azami korumayı hem de hanenize kalan gider ve istisnaları anlamanız gerekir.
Evin boş kalmasını ve kullanım değişikliklerini değerlendirin
Evden uzak kalacağınız dönemleri anlatın; yokluğunuzun, konutun boş kalmasının veya evde oturanların değişmesinin poliçeyi etkileyip etkilemediğini sorun. Başka bir ülkeden ya da üründen hatırladığınız kurala dayanmak yerine bu poliçenin şartlarını ve bildirim yükümlülüklerini öğrenin. Yurt dışında yaşayan malikler, yokluklarında kontrol ve bakımın nasıl yürütüleceğini de açıklamalıdır. Sigorta değerlendirmesini gerçek yönetim düzeniyle birlikte ele alın.
Ev sonradan kiraya verilirse, yenilenirse veya eşyalar önemli ölçüde değişirse mevcut poliçeye güvenmeden önce gereken güncellemeyi sigortacıya sorun. Gayrimenkul yönetim şirketi seçme rehberi, sizin takip imkânınıza göre işletme görevlerini düzenlemeye yardımcı olur. Yönetici kayıt tutmayı ve eve erişimi kolaylaştırabilir; ancak yönetim hizmeti alınması, gerekli bilgilerin sigortacıya ulaştığını veya yeni kullanımın kabul edildiğini tek başına kanıtlamaz.
Sigortayı finansman ve satın alma şartlarıyla birlikte planlayın
Kredi kullanıyorsanız finansman kuruluşunun sigortayla ilgili gerçek şartlarını isteyin ve düşündüğünüz teminatla ilişkisini açıklığa kavuşturun. Kredi belgelerini, sigorta teklifini ve poliçe metnini birlikte inceleyin. Krediyi verenin şartlarının karşılanması, kişisel eşyalarınız veya sorumluluklarınız açısından bütün ihtiyaçların karşılandığı anlamına gelmez. Belirli bir amaçla seçilen konut poliçesinin de ilgili taraflardan teyit alınmadan tüm finansman veya satış şartlarına uygun olduğu varsayılmamalıdır.
Teminatın başlangıç tarihini ve tapu devri, teslim alma, eşya yerleştirme veya tadilat sırasında oluşabilecek sigortasız dönemleri netleştirin. İşlemi yürüten uzmanlara ve sigortacıya her aşamada hangi menfaatin sigortalanabileceğini, hangi belgelerin gerektiğini sorun. Tapu devir belgeleri kontrol listesi işlem tarihlerini koordine etmeye yardımcı olur. Amaç, her satın almada tüm teminatların aynı anda başlaması gerektiği gibi genel bir kural koymak değil, kendi işleminizi doğru ve belgeli biçimde düzenlemektir.
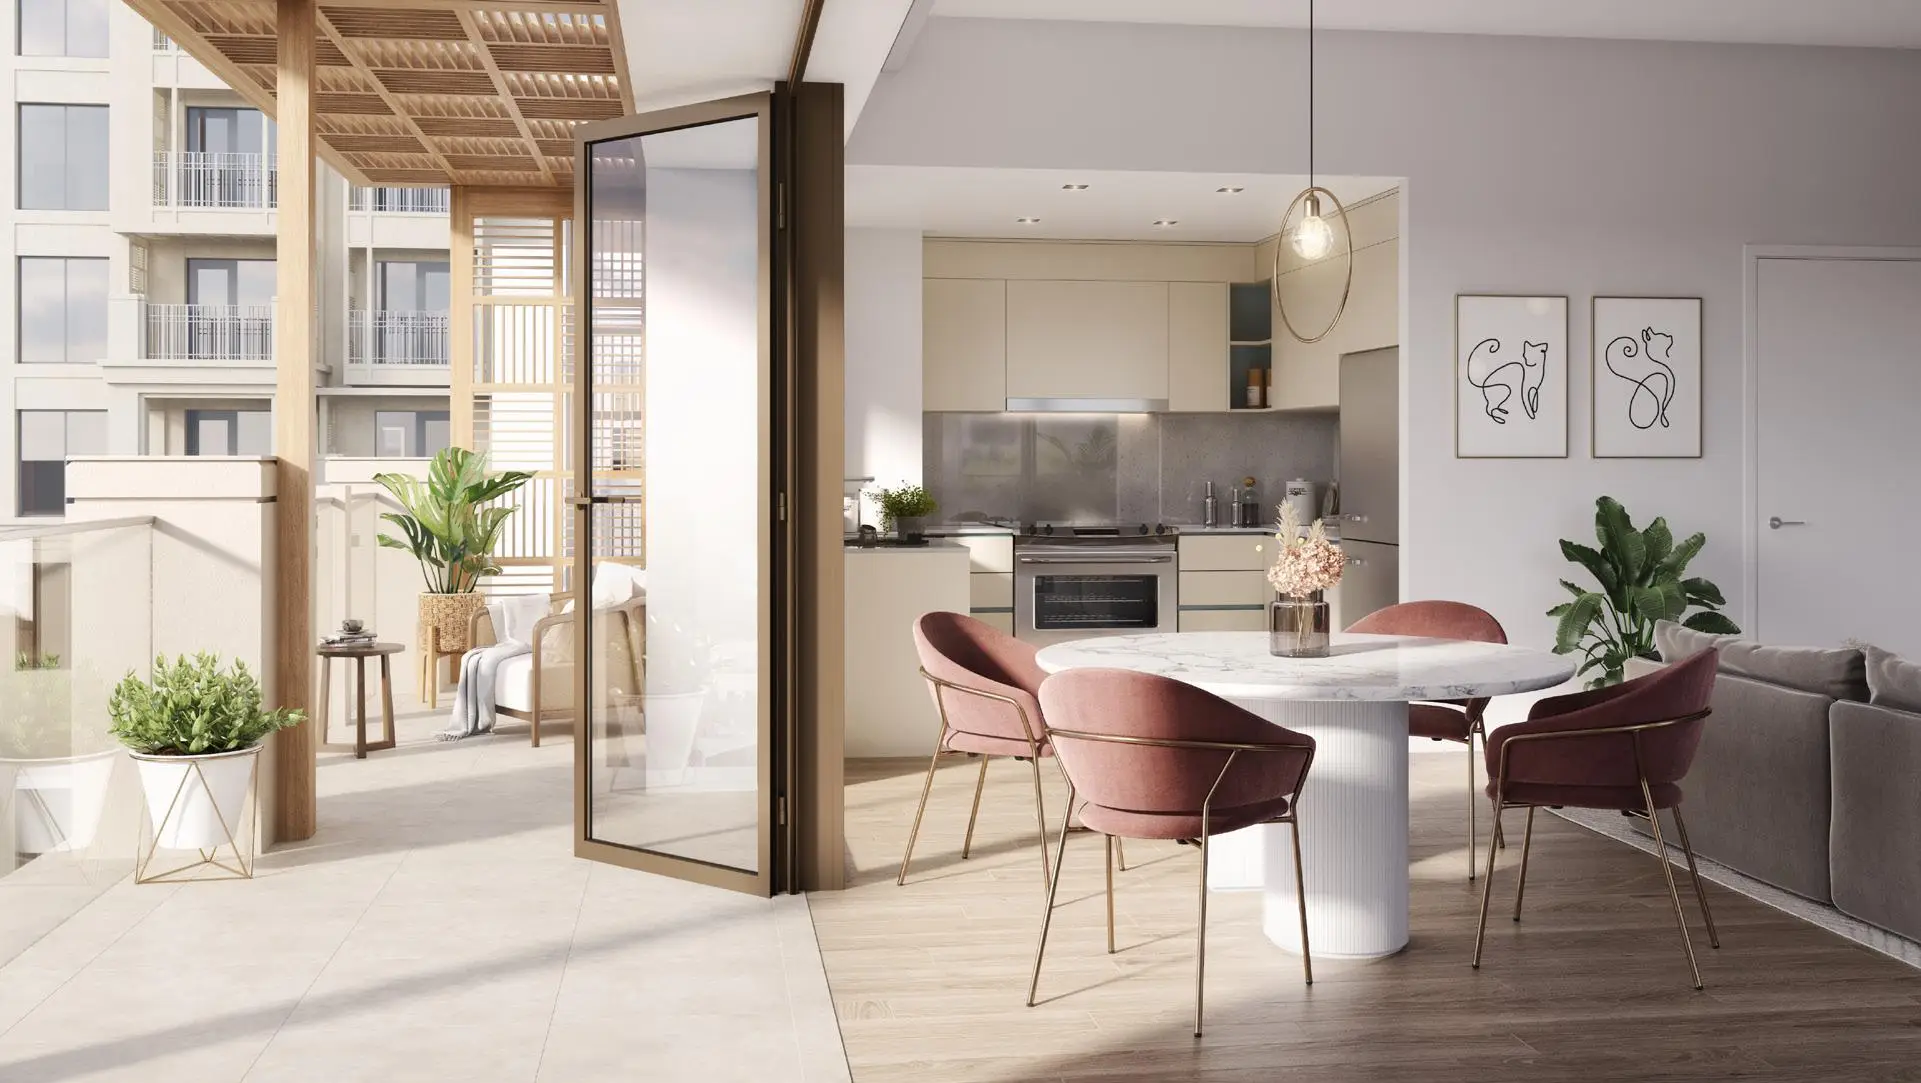
EMAAR’ın Orchid kataloğundan tanıtım görseli; örnek amaçlıdır. İlgilendiğiniz konutun durumunu, özelliklerini, erişimini ve satışta olup olmadığını ayrıca doğrulayın.
Seçmeden önce hasar başvuru sürecini öğrenin
Hasar başvurusu için iletişim bilgilerini, bildirim yöntemini, gerekli belgeleri ve süre şartlarını isteyin. Zararın büyümesini önleme ve acil onarım konusunda poliçenin ne öngördüğünü; hangi onay ve kayıtların gerektiğini sorun. Sabit bir yanıt süresi varsaymayın veya herhangi bir yükleniciye iş vermenin süreci etkilemeyeceğini düşünmeyin. Poliçeyle birlikte, teminata girebilecek bir olay yaşandığında kolayca bulup kullanabileceğiniz uygulama bilgilerini saklayın.
Belgeleri ve eşya listesini güvenli biçimde saklayın; gerektiğinde evi yöneten yetkili kişinin erişebilmesini sağlayın. Bir temsilcinin sigortacıyla nasıl görüşebileceğini ve hangi yetkilendirmenin gerektiğini öğrenin. Kamuya açık tanıtım malzemelerini özel mülkiyet ve hasar kayıtlarından ayrı tutun. Düzenli dosya başvurunun anlaşılmasını kolaylaştırır, fakat kabul edileceğini garanti etmez. Değerlendirme, olayın kendisine, kanıtlara ve geçerli poliçe şartlarına bağlıdır.
Teklifleri aynı bilgiler üzerinden karşılaştırın
Her şirkete konutun, kullanımın ve sigortalanmasını istediğiniz unsurların aynı doğru açıklamasını verin. Teklif tarihini, primin hesaplanma esasını, sigorta bedellerini, muafiyetleri, limitleri, istisnaları ve hizmet düzenini kaydedin. Bir teklif farklı varsayıma dayanıyorsa açıklama isteyin. Aksi hâlde daha az eşyayı kapsayan, kullanımı farklı değerlendiren veya diğer şirkete incelettiğiniz bir bölümü dışarıda bırakan ürün sırf daha ucuz olduğu için avantajlı görünebilir.
Varsayımsal bir karşılaştırma yapabilirsiniz: Bir teklifin primi daha düşükken diğeri sizin için önemli bir eşyayı farklı koşullarla kapsıyor olabilir. Seçim gerçek şartlara ve ihtiyaçlarınıza bağlıdır; gerektiğinde lisanslı danışmanlık alın. Bu örnek, en geniş veya en pahalı teminatın her zaman en iyi olduğu anlamına gelmez. Kararı etkileyen farkı ve korumak istediğiniz menfaatle ilişkisini açıkça ortaya koyun.
Bakım planlamasını sigortadan ayrı tutun
Gerçekçi bir bakım bütçesi oluşturun ve evin güncel durumu hakkında bilgi isteyin. Poliçenin her onarımı ödediğini veya olağan bakımın yerine geçtiğini varsaymayın; bakımla ilgili istisna ve yükümlülükleri sigortacıya sorun. Bilinen kusurları araştırın ve uygun şekilde bildirin. Teslim ve kusur kontrolü rehberi durum kayıtlarını düzenlemeye yardımcı olur. Önemli bir sorun varsa teknik teşhis ve onarım planı için yetkin uzmanlardan destek alın.
Muafiyetler, teminat dışında kalan giderler ve olağan mülkiyet masrafları için kullanılabilir nakit ayırın. Her konuta uyduğu varsayılan genel bir oran yerine gerçek teklifler ile kendi yaşam veya kiralama planınızı esas alın. Sigorta ve nakit rezervi farklı mali riskleri karşılamaya yardımcı olur. Satın alma bütçesinde yıllık prim, önerilen teminat ve ayrıca para ayırmanız gereken yükümlülükler görünmelidir; prim ödemesi gelecekteki bütün konut giderlerini sona erdirmez.
Dubai ev sigortası hakkında sık sorulan sorular
Bina sigortası dairemdeki her şeyi kapsar mı? Binanın gerçek sigorta bilgilerini isteyin ve kapsamını ilgili uzmana açıklatın. Ayrıca sigortalanmasını istediğiniz eşyaları, menfaatleri ve sorumlulukları belirleyin. Binanın sigortalı olması, bütün kişisel eşyalarınızın veya malik olarak her yükümlülüğünüzün her koşulda korunduğunu göstermez.
En düşük primi seçmeli miyim? Aynı konut bilgileri üzerinden sigorta bedellerini, muafiyetleri, limitleri, istisnaları ve hizmet düzenini karşılaştırın. Düşük fiyat ancak teminatın ihtiyaçlarınıza uygunluğunu anladığınızda değerlendirilebilir. Poliçe hükümlerini okumadan yalnızca ilan edilen prime göre karar vermeyin; önemli farkları gerekli lisansa sahip danışmana açıklatın.
Kiracı ile malikin ihtiyaçları farklı olabilir mi? Evdeki eşyaların sahipliği ve üstlenilen sorumluluklar farklı olabilir. Bu nedenle mülkiyet ve kullanım durumunu sigortacıya doğru aktarın; yükümlülükleri ilgili belgeler ve uygun danışmanlıkla doğrulayın. Bir tarafın poliçesinin, diğer tarafın sahip olduğu veya yönettiği her şeyi kendiliğinden koruduğunu varsaymayın.
Poliçe bütün bakım faturalarını öder mi? Metni inceleyin ve ilgili olayın, kusurun ya da bakım yükümlülüğünün nasıl değerlendirildiğini sigortacıya sorun. İşletme bütçesinde rutin bakım ve nakit rezervi için pay bırakın. Sigortanın bulunması, her onarımın, bilinen kusurun veya giderin hasar başvurusu kapsamında kabul edileceği anlamına gelmez.
Pratik eylem planınız
1. Konutu, sigortalanacak menfaatleri ve gerçek kullanım durumunu doğru anlatın.
2. Binanın sigorta bilgilerini isteyin ve eşya listesi hazırlayın.
3. Hizmeti sunan tarafı doğrulayın; aynı bilgilerle karşılaştırılabilir teklifler alın.
4. Poliçe metnini, istisnaları, limitleri, muafiyetleri ve hasar işlemlerini inceleyin.
5. Başlangıç tarihlerini koordine edin; bakım için ayrı nakit rezervi ayırın.
Sigortayı satın alma planınıza dahil edin
Konutun tanımını, eşya listesini, bina sigortası bilgilerini, teklifleri ve poliçe metinlerini bir arada tutun; yanıt bekleyen soruları ilgili şirket için kaydedin. Önerilen korumayı gerçek mülkiyet ve kullanım düzeniyle karşılaştırın. Kararınızı kapsam, limitler, sorumluluklar ve maliyet üzerinden açıklayabilmelisiniz. Poliçenin satın alma planınızdaki riskleri karşıladığını kabul etmeden önce önemli ayrıntılar için gerekli lisansa sahip bir uzmandan görüş alın.
Aradığınız konutu, bütçenizi ve kullanım amacınızı paylaşmak üzere Property Gulf ile iletişime geçin; satın alma ve mülkiyet konularını birlikte düzenleyelim. Sigorta koşulları ve teminat önerileri için ise gerekli lisansa sahip şirket veya danışmana başvurun. Satış tamamlanmadan konut ve poliçe bilgilerini koordine edin; evin mevcut durumu, yönetimi ve düşündüğünüz koruma, uzun vadeli mülkiyet planınızın açıkça anlaşılan parçaları olsun.