Kısaca
Konut kredisi ön onayı, arayacağınız evlerin bütçesini belirlemeye yardımcı olur; seçtiğiniz her gayrimenkulün kesin olarak finanse edileceği anlamına gelmez. Geçerlilik süresini ve tamamlanması gereken koşulları okuyun. Krediye ek olarak kendi birikiminizden ne kadar ödeyeceğinizi hesaplayın. Konutun değerlemesi ve belgelerin incelenmesi sonucu finansman değişebilir. Buna bağlı bir ödeme tarihine söz vermeden önce son durumu teyit edin.
Dubai’de krediyle gayrimenkul almayı düşünüyorsanız ön onay, seçeneklerinizi bankanın gelir ve yükümlülüklerinize ilişkin değerlendirmesiyle birlikte ele almanızı sağlar. Belgenin gerçekte ne söylediğini anlayın: ilk finansman tutarı, geçerlilik süresi, henüz tamamlanmamış belge ve kontroller, ev seçildikten sonra yapılacak incelemeler. Ön onayı koşulsuz ve kesin finansman sayarsanız rezervasyon sonrasında satın almayı tamamlamak için beklemediğiniz ek nakde ihtiyaç duyabilirsiniz.
Amaç, neyi finanse edebileceğinizi, ne kadar nakit sağlayacağınızı ve sonradan nelerin değişebileceğini bilmektir. Bu rehber banka görüşmesine hazırlanmayı, başvuru dosyasını düzenlemeyi, teklifleri karşılaştırmayı ve ev seçeneklerini aldığınız koşullara göre değerlendirmeyi anlatır. Her alıcıya uygun tek bir kredi önermez. Kişisel durumunuzu lisanslı bir kredi kuruluşuyla veya konut finansmanı konusunda danışmanlık vermeye yetkili bir uzmanla görüşün.
Bu rehberde neler var?
• Aile bütçenize uygun taksiti belirleyin
• Başvuru dosyanızdaki belgeleri tutarlı hale getirin
• Ön onayla kesin kredi onayını ayırın
• Krediye ek olarak gereken nakdi hesaplayın
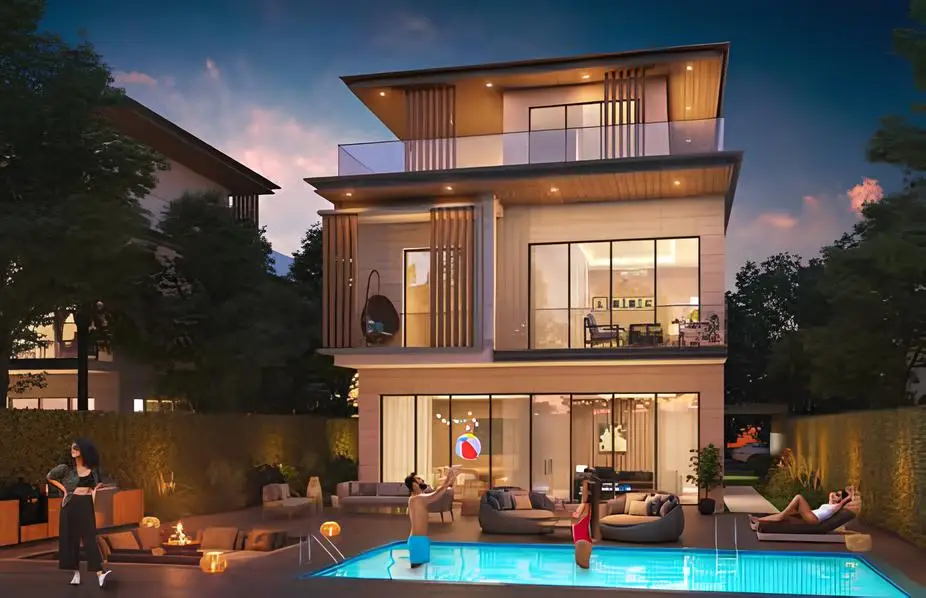
MERATH MANAGEMENT’ın sunulan Cresswell Views kataloğundan örnek görsel. Belirli bir konutun mevcut durumunu, satışa dahil unsurları veya satışta olduğunu doğrulamaz.
Önce aile bütçenize uygun taksiti belirleyin
Bankaya ne kadar kredi verebileceğini sormadan önce ailenizin rahatça karşılayabileceği taksiti belirleyin. Yaşam giderlerini, mevcut borçları, bakmakla yükümlü olduğunuz kişilerin masraflarını ve varsa BAE dışındaki yükümlülüklerinizi gözden geçirin. Yalnızca harcamanın az olduğu bir aya bakmayın; yıllık ve düzensiz masrafları da hesaba katın. Bankanın verebileceği azami kredi ile sizin için uygun satın alma bütçesi farklı olabilir.
Aylık ve yıllık bütçeyi ayrı hazırlayın. Aylık hesap, gelirinizin düzenli yükümlülükleri karşılayıp karşılamadığını gösterir. Yıllık hesapta seyahat, sigorta yenilemeleri, okul, bakım ve diğer büyük harcamalar görünür. Kendi kayıtlarınızı esas alın. Geliriniz dalgalanıyorsa başvuruyu değerlendiren uzmana bunu açıklayın. En yüksek kazancı elde ettiğiniz ayın, kredi süresince her ay tekrarlanacağını varsaymayın.
BAE Merkez Bankası’nın konut kredisi düzenlemeleri, geri ödeme kapasitesinin değerlendirilmesi dahil konut finansmanının resmi çerçevesini belirler. Kredi kuruluşuna bu gerekliliklerin sizin durumunuza ve düşündüğünüz gayrimenkule nasıl uygulanacağını sorun. Başka bir alıcıya onay verilmesi, aynı tutarın veya koşulların sizin için de geçerli olacağını göstermez.
Başvuru dosyanızı eksiksiz ve tutarlı hazırlayın
Kredi kuruluşundan güncel belge listesini isteyin. Çalışma durumunuz, ikametiniz, gelir kaynağınız ve planladığınız satın alma için hangi belgelerin gerektiğini öğrenin. Ücretli çalışanlardan, kendi işini yapanlardan ve yurt dışındaki alıcılardan farklı belgeler istenebilir. Güncel belgeleri anlaşılır adlarla dosyalayın ve asıllarını saklayın. Amaç ilgisiz eklerle dosyayı büyütmek değil, durumunuzun kolayca anlaşılmasını sağlamaktır.
Sunacağınız belgelerde adların, tarihlerin, gelir bilgilerinin ve hesap ayrıntılarının birbiriyle tutarlı olduğunu kontrol edin. Gerçek bir fark varsa açıklayın; gizlemek veya dosyayı daha basit göstermek için kayıtları değiştirmeyin. Hesabınıza düzensiz havaleler geliyorsa doğru bir açıklama ve istenen destekleyici belgeleri hazırlayın. Düzenli dosya, önlenebilir soruları azaltır; onayı veya belirli bir sürede sonuç alınmasını garanti etmez.
Kişisel belgelerinizi kredi kuruluşuna ait olduğunu doğruladığınız kanaldan gönderin. Belgeleri alacak aracının kimliğini ve yetkisini kontrol edin. Neyi, ne zaman gönderdiğinizi kaydedin. Daha güncel bir hesap dökümü istendiğinde başvurunun baştan başladığını düşünmek yerine hangi belgenin yenilenmesi gerektiğini bilirsiniz.
Ön onayı kesin kredi onayından ayırın
Ön onay belgesini okuyun. Nelerin değerlendirildiğini, hangi koşulların henüz karşılanmadığını, geçerlilik süresini ve hangi değişikliklerde yeniden değerlendirme yapılacağını sorun. Kredi kuruluşunun gayrimenkulü, değerlemeyi ve hukuki belgeleri incelemesi veya ek bilgi istemesi gerekebilir. Kalan adımları, önerdiğiniz satın alma takviminin yanına açıkça yazın.
Bütçeniz içindeki her dairenin aynı koşullarla finanse edileceğini düşünmeyin. Bankanın gayrimenkul türünü, tamamlanmış veya proje aşamasında olmasını, konumunu ve projeye özgü gereklilikleri nasıl değerlendirdiğini sorun. Danışmanınız buna göre seçenekler sunabilir. Kullanım açısından size uygun bir ev, başlangıçta düşündüğünüzden farklı bir nakit düzeni gerektirebilir.
Ev ararken işiniz, ikametiniz, borçlarınız veya geliriniz değişirse finansmanı takip eden uzmana hemen bildirin. Önceki bilgilere dayanan kararın yeni koşullarla yeniden değerlendirilmesi gerekebilir. Finansmana bağlı bir ödeme takvimine söz vermeden önce durumu teyit edin. Önceki görüşmenin sonradan olan her değişikliği kendiliğinden kapsadığını varsaymayın.
KASCO DEVELOPMENTS’ın sunulan VAL by KASCO kataloğundan iç mekân görseli. Seçeceğiniz konutun yüzey malzemelerini, satışa dahil donanımını veya satışta olduğunu doğrulamaz.
Krediye ek olarak gereken nakdi hesaplayın
Satış bedelinin kendi birikiminizden ödeyeceğiniz bölümünü yazın; ayrıca ödenecek işlem masraflarını ekleyin. Kredi kuruluşu ücretleri, değerleme, kayıt işlemleri, varsa aracılık, sigorta ve diğer gerekli kalemler için yazılı tahmin isteyin. Kesinleşmiş tutarlarla tahminleri ayırın. Kredi tutarı tek başına, gayrimenkulü satın almak için gereken nakdin tamamını göstermez.
Şu anda kullanabileceğiniz parayı satıştan, primden veya havaleden beklediğiniz tutarlardan ayırın. Her kaynak için beklenen tarihi ve gecikme ya da tutar değişikliği ihtimalini not edin. Para sağlamak için başka bir işlemin tamamlanmasına bağlıysanız bunu baştan açıklayın. Gerçekçi plan, danışmanınızın nakdi yetiştiremeyeceğiniz bir satın alma tarihi belirlemesini önlemeye yardımcı olur.
Satın alma masraflarını ödedikten sonra bir rezerv bırakın. Kredinin onaylanması taşınma, mobilya, onarım ve olağan aile giderlerini ortadan kaldırmaz. Kiraya vermek için alıyorsanız evin kiracısız kalabileceği dönemleri ve işletme giderlerini de planlayın. Gayrimenkul sahipliği giderleri rehberi, konut masraflarını kredi taksitinden ayrı hesaplamanıza ve toplam yükümlülüğü görmenize yardımcı olur.
Değerlemenin finansman planına etkisini öğrenin
Kredi kuruluşuna, finansman tutarını hangi değer üzerinden hesapladığını sorun. Değerleme, anlaşılmış satış bedelinin altında çıkarsa kendi ödemeniz gereken tutarın nasıl değişeceğini öğrenin. İstenen fiyat, kredi hesabında kullanılacak değeri kendiliğinden belirlemez. Size sunulan ürüne ve durumunuza uygun varsayımsal bir hesaplama örneği isteyin; nakit planınızla birlikte saklayın.
Yalnızca örnek olarak satış bedelinde 1.500.000 AED için anlaştığınızı ve 1.000.000 AED kredi beklediğinizi düşünün. Son onaylanan kredi 950.000 AED olursa diğer masraflar değişmeden önce satış bedeline 50.000 AED daha ayırmanız gerekir. Bu varsayımsal rakamlar finansman açığını anlatır; kredi sınırı veya mevcut teklif değildir. Kendi rezervinizin ne kadarlık bir farkı karşılayabileceğini değerlendirin.
Değerlemenin nasıl yapıldığını, ücretini kimin ödediğini ve sonucun işlem tarihlerine göre ne zaman alınacağını netleştirin. Sözleşme finansman koşuluna bağlıysa metni ve sonuçlarını anlamak için uygun uzman görüşü alın. Kredi kuruluşu değerlemeyi inceleyip kararını vermeden önce sonucu kesinleşmiş kabul etmeyin.
Faizi bütün geri ödeme koşullarıyla karşılaştırın
İki teklifin ilan edilen faiz oranı benzer olsa da sabit faiz dönemi, sonraki hesaplama yöntemi, ücretler, koşullar ve sigorta nedeniyle maliyetleri farklı olabilir. Her kuruluştan aynı tutar ve vade için açık bir geri ödeme örneği isteyin. Başlangıç taksitini, nasıl değişebileceğini ve hesaplamada kullanılan varsayımları belirleyin.
İlk dönemden sonra faizin hangi referansa veya yönteme göre belirleneceğini ve taksitlerin ne zaman yeniden hesaplanacağını sorun. Uzmanın verdiği veya kontrol ettiği rakamlarla daha yüksek taksitli bir bütçe senaryosu hazırlayın. Amaç gelecekteki faizi tahmin etmek değil, ailenizin değişikliği karşılayıp karşılayamayacağını görmektir. Hesabın gerçek bir teklif değil, varsayımsal senaryo olduğunu açıkça belirtin.
BAE Merkez Bankası’nın Tüketiciyi Koruma Standartları, Temel Bilgiler Belgesi (Key Facts Statement) dahil finansal ürünlere ilişkin bilgilendirme gerekliliklerini belirler. Teklife ait belgeyi isteyin ve teklif ile sözleşmenin yanında okuyun. Finansmanı seçmeden önce anlamadığınız terimler için yazılı açıklama talep edin.
Erken ödeme ve yeniden finansman koşullarını sorun
Gayrimenkulü aldıktan sonra koşullarınız değişebilir. Önerilen üründe borcun bir bölümünü veya tamamını erken kapatma, yeniden finansman ve ödeme düzenini değiştirme koşullarını sorun. Güncel belgelerdeki ücretleri ve işlemleri inceleyin. Daha sonra yeniden finansman yapılabileceğinin söylenmesi, daha ucuz bir kredi bulacağınızı garanti etmez.
Gayrimenkulü ne kadar süre elinizde tutmayı planladığınızı hesaba katın. Yakında yeniden taşınmayı düşünen biri, başlangıç ücretleri ve krediyi kapatma koşullarını uzun süre kalacak kişiden farklı değerlendirebilir. Planınızı kredi uzmanıyla görüşün ki karşılaştırma gerçekten karşılaşabileceğiniz kararları kapsasın. İlk ayın en düşük taksiti, gayrimenkulü tutacağınız süre boyunca en düşük toplam maliyet anlamına gelmeyebilir.
Sigorta, hesap gereklilikleri ve krediye bağlı hizmetlerin finansman koşullarını nasıl etkilediğini de öğrenin. Zorunlu kalemlerle isteğe bağlı olanları ayırın. Sürekli yükümlülükler farklı görüşmelere dağılmak veya genel bir paket tanımında kaybolmak yerine tek yerde açıkça görüldüğünde teklifleri karşılaştırmak kolaylaşır.
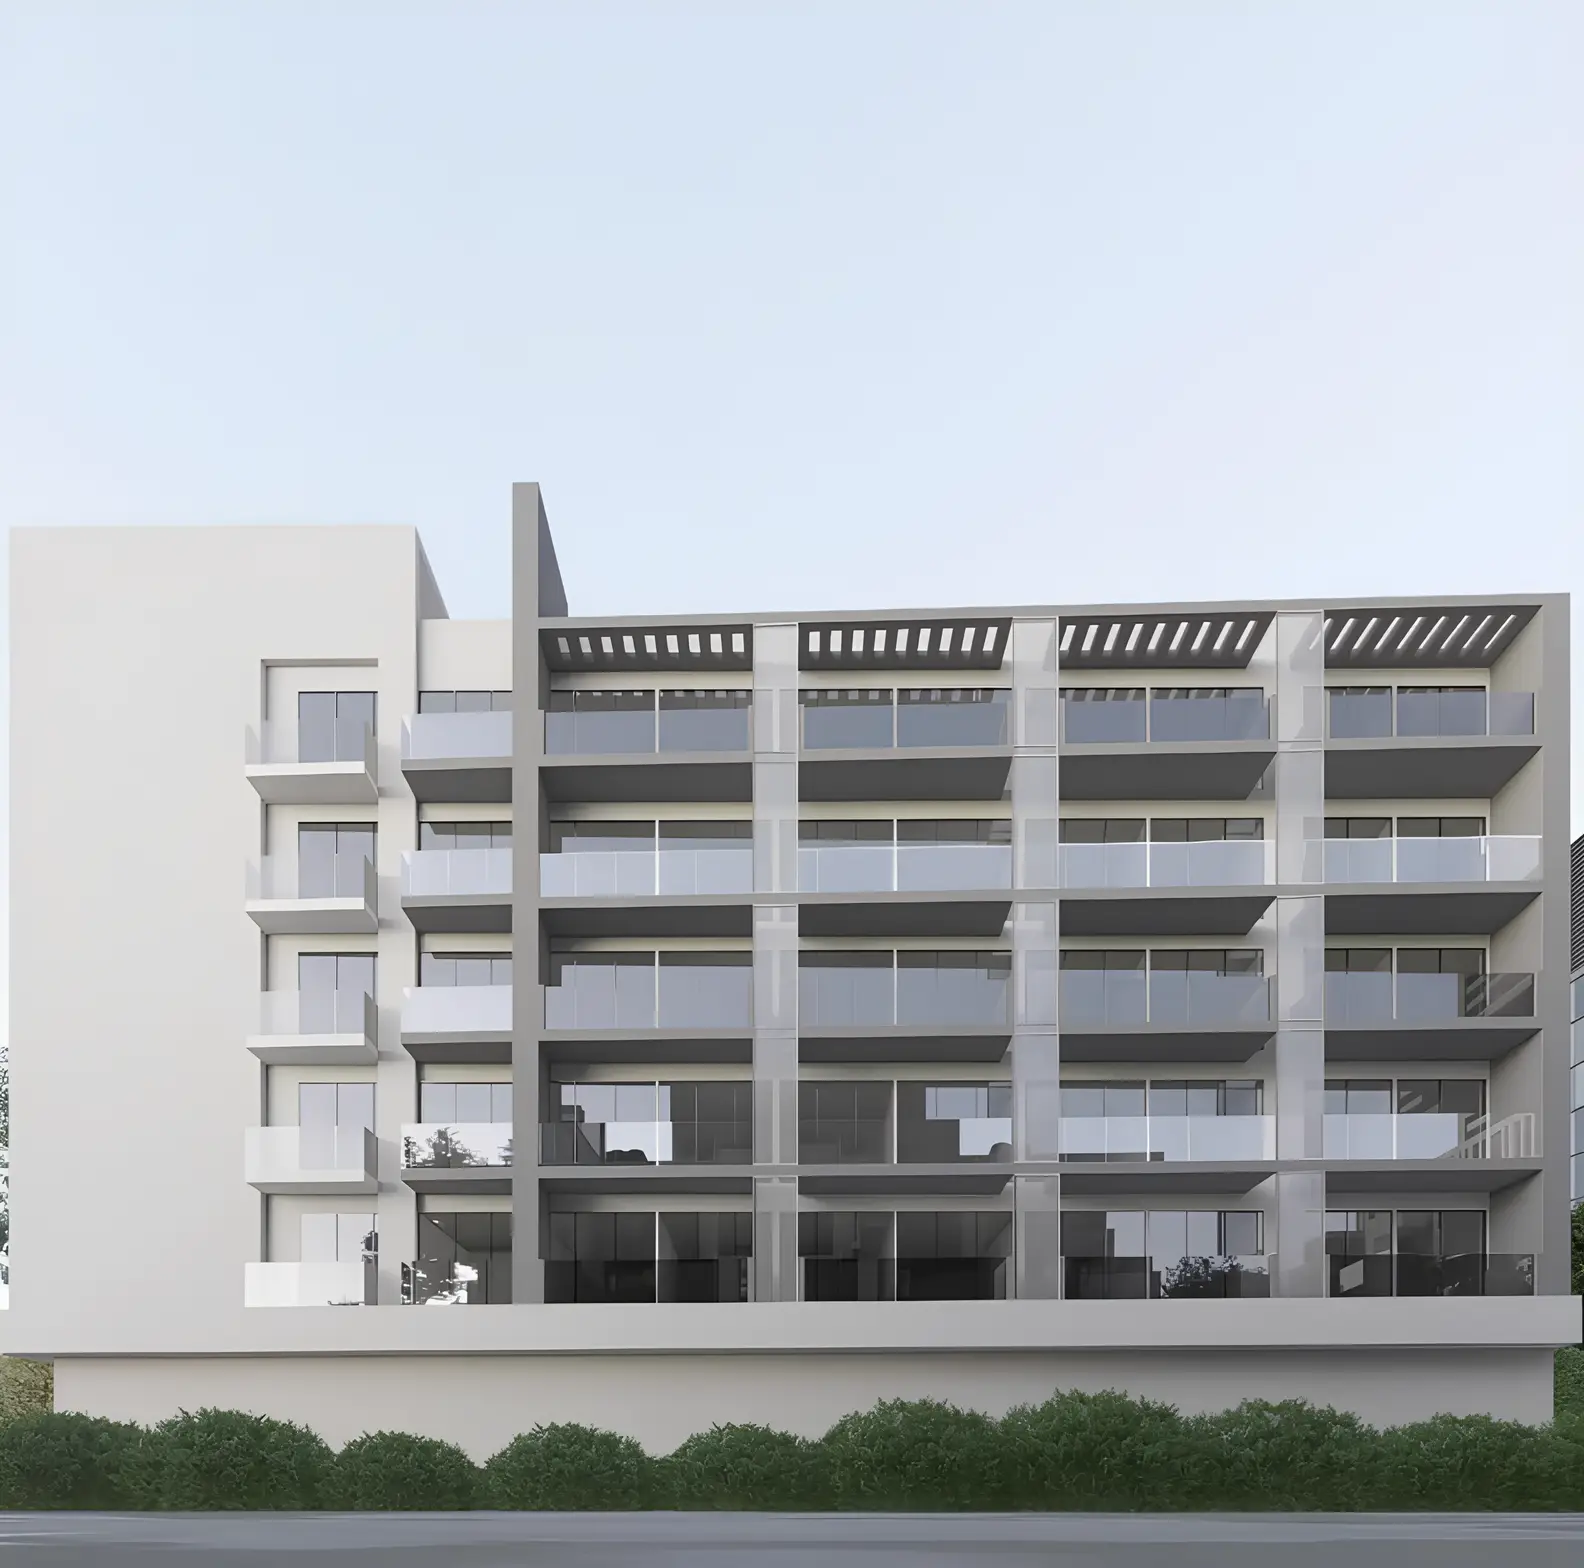
VISION DEVELOPMENTS’ın sunulan VISTA by Vision kataloğundan konut dış cephesi. Görsel projeyi örnekler; konutun durumunu, satışa dahil unsurları veya satışta olduğunu kanıtlamaz.
Finansman aşamalarını satın alma takvimiyle eşleştirin
Ön onayın geçerliliğini, ev seçimini, değerlemeyi, belge incelemesini, kesin onayı ve satın almayı tamamlayacak paranın sağlanmasını içeren bir takvim hazırlayın. Bankaya ve işlemi takip eden uzmana hangi adımların önceki işlerin tamamlanmasına bağlı olduğunu sorun. Takvim, her işe iyimser bir tarih vermek yerine önce neyin sonuçlanması gerektiğini göstermelidir.
Her belgeyi kimin sağlayacağını ve eksikleri kimin takip edeceğini belirleyin. Satıcının ve kredi kuruluşunun hazırlığını ayrı ayrı teyit edin. Gecikme olursa ilgili uzmanlarla iletişim kurun ve sözleşme kapsamındaki durumunuzu gözden geçirin. Sözlü bir tarih beklentisi, işlem belgelerindeki yazılı taahhüdün yerine geçmez.
Tanımadığınız bir mesajdan gelen değiştirilmiş talimata göre para göndermeyin. Ödeme bilgilerini bildiğiniz banka ve işlem kanallarından doğrulayın. Krediye ilişkin makbuzları gayrimenkul alımına ilişkin olanlardan ayrı dosyalayın; hangi ödemenin hangi yükümlülüğü karşıladığını görebilin. Satın almayı birden fazla taraf birlikte yürütüyorsa bu kayıtlar daha da önem kazanır.
Finansman planını bütçesi etkilenecek kişilerle görüşün
Aileden biri satın almaya katkıda bulunuyorsa veya aynı gelire dayanıyorsa toplam yükümlülüğü birlikte konuşun: başlangıçta gereken nakit, taksitler, ayrı gayrimenkul giderleri ve bırakacağınız rezerv. Rezervasyondan sonra ortaya çıkan görüş ayrılığı, artık uygun olmayan bir alıma devam etme baskısı yaratabilir. İkinizin de rahat ettiği bütçeyi ve iş değişikliği veya büyük bir yeni aile gideri gibi yeniden değerlendirme gerektirecek durumları kaydedin.
Mülkiyet ve borçlanma belgelerinin katılan kişilerin rollerini nasıl yansıtması gerektiğini sorun. Özellikle katkılar eşit değilse veya kişiler farklı ülkelerde yaşıyorsa kredi kuruluşunun görüşü ve hukuki danışmanlık gerekebilir. İnternetteki gayriresmi bir örnekten düzenleme kopyalamayın. Finansman belgelerini, mülkiyet paylarını ve aile beklentilerini birlikte anlayın. İleride bir soru çıktığında konuşmayı hatırlamaya çalışmak yerine uzman açıklamasına başvurabilmek için bunu dosyada saklayın.
Kredi kuruluşunun kontrol edebileceği bir karşılaştırma hazırlayın
Her yazılı teklif için aynı başlıklarla bir tablo oluşturun: kredi tutarı, vade, ilk taksit, sonraki faiz hesaplama yöntemi, başlangıç ücretleri, gerekli sigorta, onay koşulları ve geçerlilik. Cevabı olmayan alana sıfır yazmayın; açıklama gerektiğini belirtin. İlgili satırları kredi kuruluşuna veya yetkili uzmana gönderip doğru anlayıp anlamadığınızı sorun. Bu, özellikle bilmediğiniz terimler veya görüşmede konuşulmamış varsayımlara dayanan hesaplamalar varsa önemlidir.
Düzeltilmiş tabloyu asıl teklifle birlikte saklayın. Tablo karşılaştırmayı kolaylaştırır; teklifin koşulları için esas belgelere başvurulur. Yeni bilgiler taksiti veya gereken nakdi değiştirirse gayrimenkul bütçenizi güncelleyin ve danışmanınıza bildirin. Artık geçerli olmayan eski bir finansman hesabına göre ev görmeye devam etmek yararlı değildir. Hesapları düzeltmek, aramanın başarısız olması değil, iyi hazırlığın bir parçasıdır.
Güncel belge talebinin nedenini öğrenin
Daha güncel bir belge istendiğinde nedenini ve önceki onay koşullarının aynı kalıp kalmadığını sorun. Güncelleme tarihini dosyaya yazın. Finansman tutarı değişmişse gayrimenkulleri eski rakama göre karşılaştırmayı sürdürmeyin. Seçeneklerinizi hazırlayan danışmana bilgi verin ki arama gerçek finansman durumunuza uygun ilerlesin.
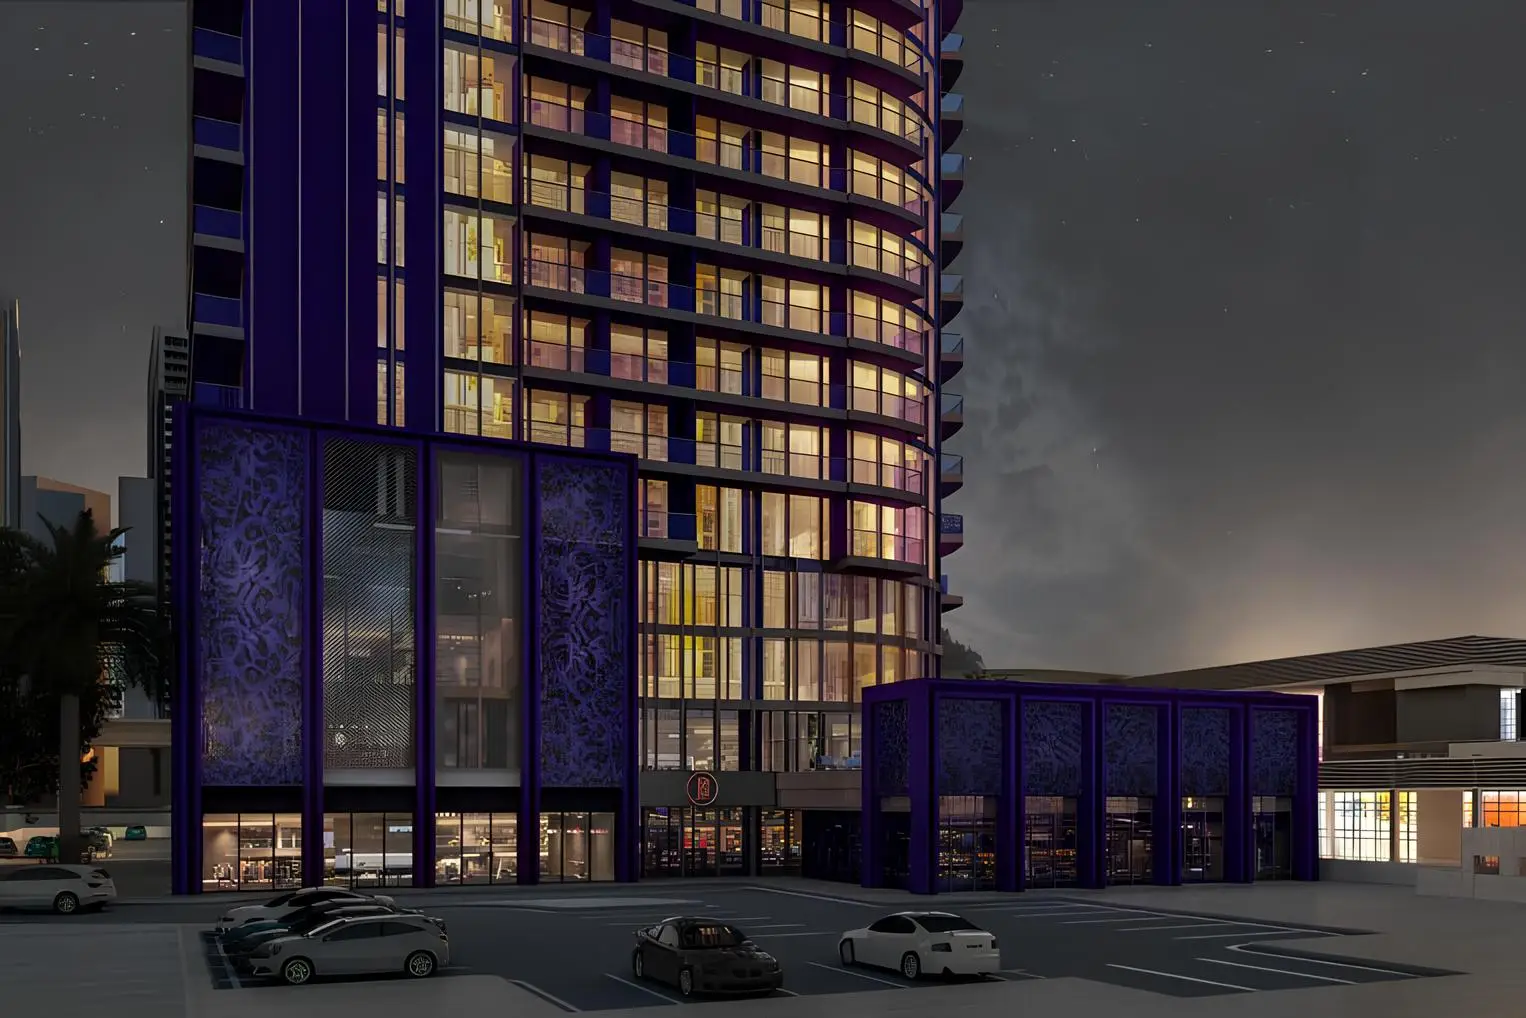
MAJID AL FUTTAIM’ın sunulan Ghaf Woods Distrikt 3 kataloğundan iç mekân görseli. Örnek amacıyla kullanılır; belirli bir konutun durumunu, satışa dahil donanımını veya satışta olduğunu göstermez.
Konut kredisine hazırlık hakkında sık sorulan sorular
Ön onay, seçtiğim her gayrimenkulün finanse edileceğini garanti eder mi?
Hayır. Koşulları okuyun; gayrimenkul, değerleme, belgeler ve kesin karar için hangi gerekliliklerin kaldığını öğrenin. Ön onayı ev ararken kullanın, ardından satın almayı tamamlamak için bu finansmana güvenmeden önce seçtiğiniz gayrimenkulün durumunu teyit edin.
Sunulan azami kredi tutarını kullanmalı mıyım?
Kredi kuruluşunun limiti, ailenizin bütçesini belirlemez. Taksitleri yaşam giderleriniz, rezerviniz ve beklediğiniz değişikliklerle karşılaştırın. Daha küçük bir kredi size uygun olabilir. Finansman hesabı karmaşıksa veya önemli belirsizlikler varsa kişisel durumunuza uygun danışmanlık alın.
Yurt dışındaki alıcıyla BAE’de yaşayan alıcı aynı koşulları alabilir mi?
Koşulların aynı olacağını varsaymayın. Lisanslı kuruluşlara başvuru uygunluğunuzu, gerekli belgeleri, gayrimenkulü ve durumunuza sunulan ürünü sorun. Gerçek teklifi ve koşullarını kaydedin. Bir arkadaşınızın onayını veya internetteki örneği, size verilecek finansmanın sözü olarak görmeyin.
İlan edilen faiz oranı dışında neleri karşılaştırmalıyım?
Geri ödeme düzenini, ilk dönem ve sonraki faizi, ücretleri, sigortayı, vadeyi, krediyi kapatma koşullarını, değerleme sürecini ve kalan onay gerekliliklerini karşılaştırın. Aynı tutar ve vade için yazılı hesaplama örnekleri isteyin. Farklı varsayımlar, bir teklifin diğerinden daha ucuz olduğu izlenimini yanıltıcı biçimde yaratabilir.
Başlamak için yapılacaklar
1. Ailenize uygun taksiti ve kullanabileceğiniz nakdi belirleyin.
2. Kredi kuruluşunun belge listesini alın ve tutarlı bir dosya hazırlayın.
3. Ön onayın koşullarını, geçerliliğini ve gayrimenkul gerekliliklerini okuyun.
4. Yazılı geri ödeme örneklerini, ücretleri ve bilgilendirme belgelerini karşılaştırın.
5. Satın alma taahhüdünden önce seçtiğiniz konutun finansman planını teyit edin.
Doğrulanmış finansman planına uygun gayrimenkul seçin
Önce bütçenize uygun taksiti belirleyin; ardından size teyit edilen koşullarla finanse edilebilecek gayrimenkulü seçin. Henüz sonuçlanmamış koşulları arama boyunca açık tutun. Satın alma ve teslim zamanlamasını değerlendirirken tamamlanmış konutla projeden alım karşılaştırmasını okuyun. Sonra bankanın gerçekten teyit ettiği bütçe ve koşulları paylaşarak finansman planınıza uygun gayrimenkul seçenekleri isteyin.